בעבר הלא רחוק ארנק היה דבר פיזי: שטרות, מטבעות וכמה כרטיסים. היום חלק גדול מהתשלומים שלנו עובר דרך הטלפון, והארנק הפך לאפליקציה. אבל ארנק דיגיטלי טוב הוא יותר מדרך לשלם: הוא מרכז את אמצעי התשלום במקום אחד, מקצר את התור בקופה ומוסיף שכבת אבטחה לכל עסקה. בשנים האחרונות הוא הפך מנישה של מומחים לכלי יומיומי עבור מאות אלפי משתמשים.
מה ארנק דיגיטלי טוב עושה?
מעבר לנוחות של תשלום בטלפון, ארנק דיגיטלי מציע כמה יתרונות מוחשיים:
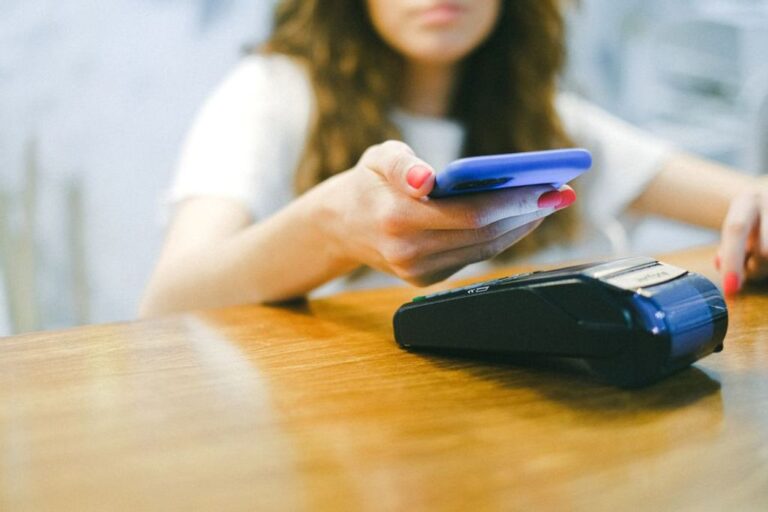
- תשלום מהיר וללא מגע – מצמידים את המכשיר למסוף ומסיימים את העסקה תוך שניות, בלי לחפש כרטיס.
- אבטחה מוגברת – התשלום מבוסס על הצפנה, כך שפרטי הכרטיס לא נחשפים לבית העסק.
- ריכוז במקום אחד – כמה כרטיסים, הטבות ולעיתים גם צבירת כסף, זמינים באפליקציה אחת.
מי כבר משתמש בזה?
המעבר לתשלום דיגיטלי כבר בעיצומו. כ-400 אלף ישראלים נרשמו לארנקים דיגיטליים, וכ-60% מהם משלמים באופן קבוע בנייד. במקביל, כ-71% מהעסקאות הפיזיות בישראל כבר מבוצעות בתשלום ללא מגע, סימן שהצרכן הישראלי כבר רגיל לשלם בלי מגע פיזי. עם זאת, התשלום דרך ארנק דיגיטלי מלא עדיין מהווה חלק קטן מהעסקאות, והוא צומח בהתמדה.
סוגי הארנקים הדיגיטליים
קיימים כמה סוגים של ארנק דיגיטלי: ארנקים מובנים של יצרניות הסלולר כמו Google Pay ו-Apple Pay, ארנקים של הבנקים וחברות האשראי, וארנקים של רשתות ומותגים שמציעים גם צבירת כסף והטבות. הבחירה תלויה בהרגלי הצריכה: מי שמחפש רק תשלום מהיר יסתפק בארנק בסיסי, ומי שרוצה להרוויח גם הטבות יבחר ארנק שצובר ערך על כל קנייה.
על מה כדאי לשים לב
לפני שבוחרים ארנק, כדאי לבדוק כמה דברים: אילו אמצעי תשלום נתמכים, איפה הארנק מתקבל בפועל, ואם יש עלויות נלוות. חשוב גם לוודא שהאפליקציה שומרת על הנתונים באמצעות הצפנה, ושהיא מאפשרת לנעול את המכשיר או לבטל כרטיס במקרה של אובדן. בחירה נכונה הופכת את התשלום למהיר ובטוח גם יחד.
המספרים מאחורי הארנק הדיגיטלי
| נתון |
ערך |
| ישראלים שנרשמו לארנקים דיגיטליים |
כ-400 אלף |
| מתוכם משלמים קבוע בנייד |
כ-60% |
| עסקאות פיזיות ללא מגע בישראל |
כ-71% |
| חלק הארנק הדיגיטלי מההוצאות באשראי |
כ-1.1% |
| סוגי ארנקים נפוצים |
Google Pay, Apple Pay, ארנקים בנקאיים |
שאלות ותשובות
מה זה ארנק דיגיטלי?
ארנק דיגיטלי הוא אפליקציה המאפשרת לשמור אמצעי תשלום בטלפון הנייד ולבצע רכישות באמצעות הצמדת המכשיר למסוף התשלום, ללא צורך בשליפת כרטיס פיזי. בחלק מהשירותים ניתן גם לשמור כרטיסי מועדון, קופונים והטבות נוספות במקום אחד.
האם תשלום באמצעות ארנק דיגיטלי בטוח?
כן. מערכות התשלום מבוססות על מנגנוני אבטחה והצפנה מתקדמים, כך שפרטי כרטיס האשראי אינם מועברים ישירות לבית העסק. בנוסף, ניתן להגן על הגישה לאפליקציה באמצעות זיהוי ביומטרי, קוד אישי או נעילת המכשיר, ובמקרה הצורך גם לחסום את אמצעי התשלום.
כמה ישראלים כבר משתמשים בארנקים דיגיטליים?
השימוש בארנקים דיגיטליים נמצא במגמת עלייה. מאות אלפי ישראלים כבר הצטרפו לשירותים שונים, ורוב העסקאות המתבצעות בחנויות הפיזיות בישראל מבוצעות כיום באמצעות תשלום ללא מגע. הנתונים הללו מעידים שהטכנולוגיה הפכה לחלק מהשגרה של צרכנים רבים.
ארנק דיגיטלי כבר אינו פתרון ששייך לעתיד, אלא כלי תשלום שמשמש ישראלים רבים בחיי היום־יום. הוא מאפשר לשלם במהירות, לשמור את אמצעי התשלום בטלפון ולרכז במקום אחד שירותים נוספים, בהתאם לאפשרויות שכל אפליקציה מציעה. ככל שיותר בתי עסק תומכים בתשלום ללא מגע, השימוש בארנק דיגיטלי הופך לנוח, פשוט ונגיש יותר.
קרדיט תמונה: Anna Shvets באתר PEXELS